Domain brennbare-flüssigkeiten.de kaufen?
Wir ziehen mit dem Projekt
brennbare-flüssigkeiten.de um.
Sind Sie am Kauf der Domain
brennbare-flüssigkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennbare-flüssigkeiten.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
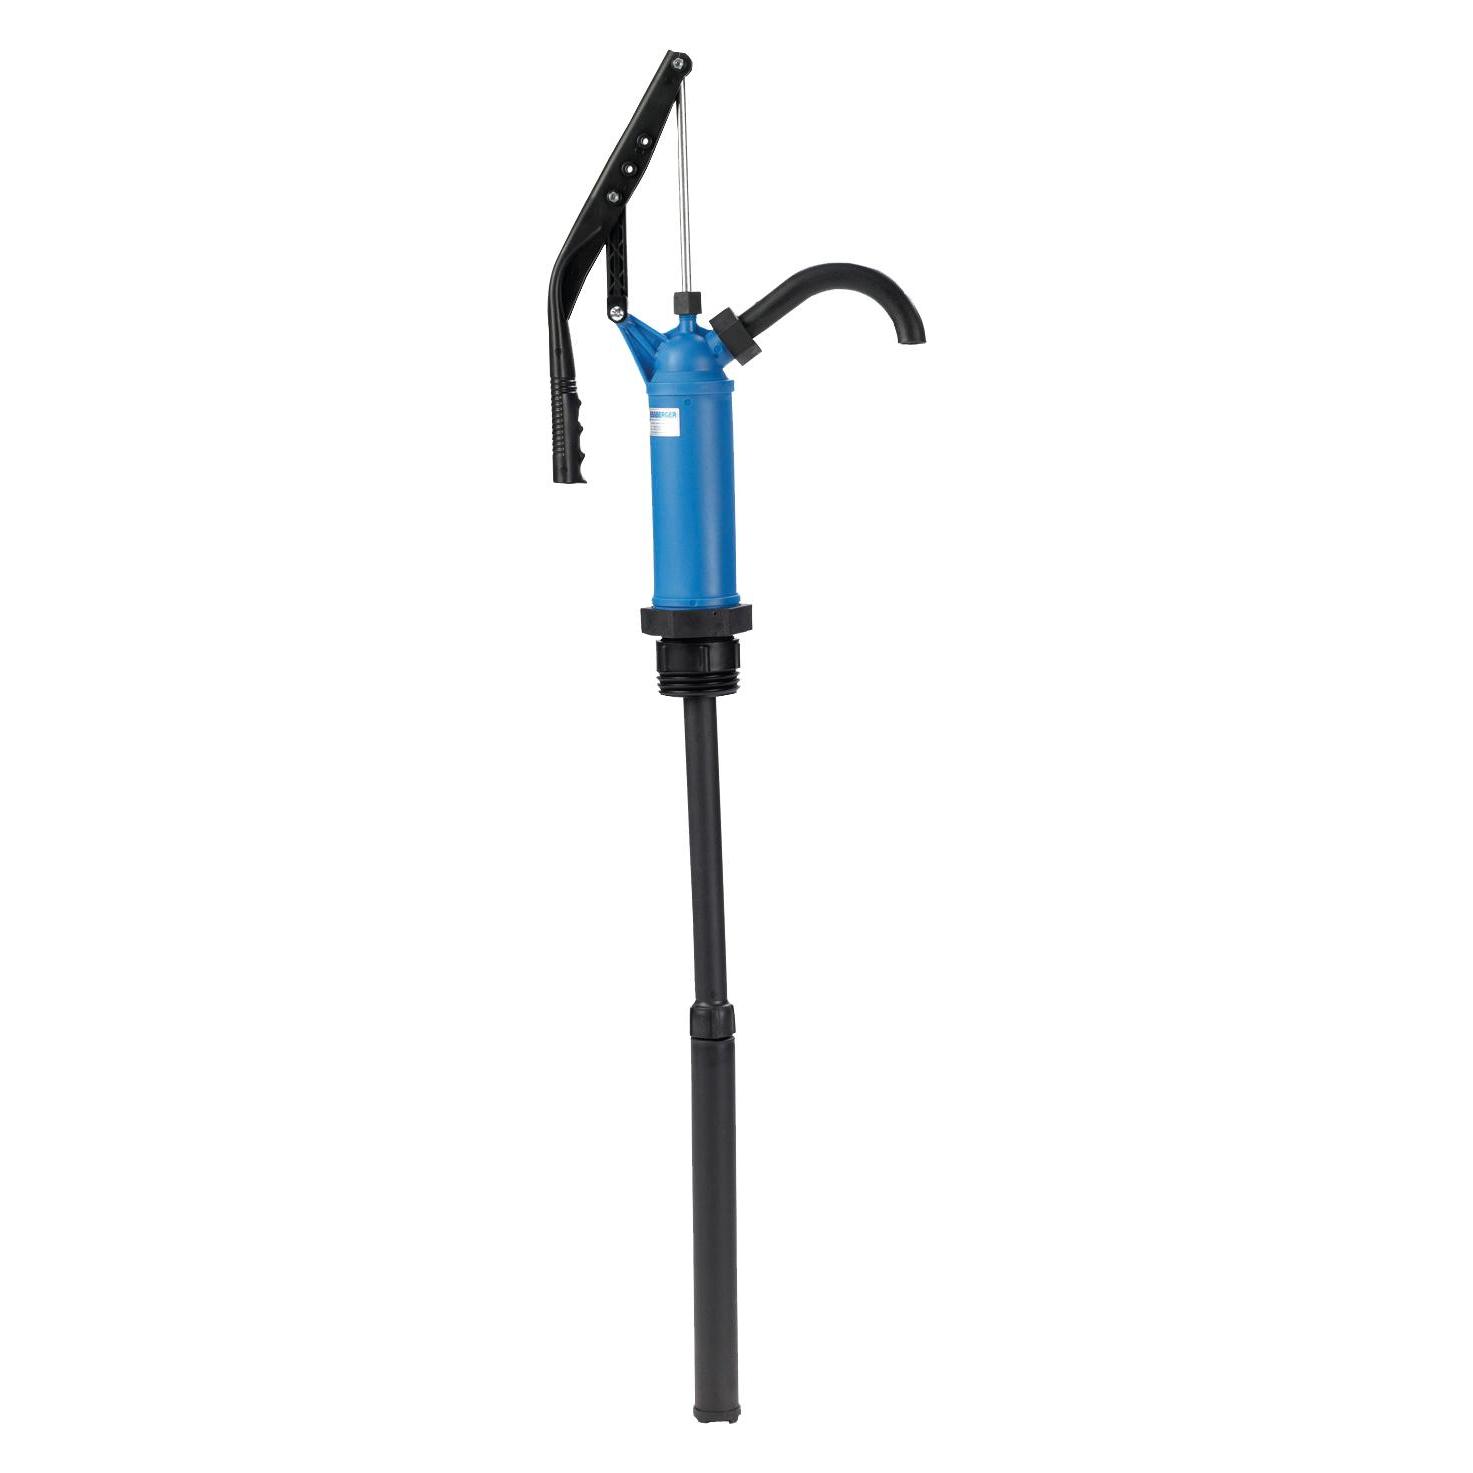
Schlauchgarnitur, für selbstschmierende Flüssigkeiten und für Chemikalien, Säuren, Laugen, Länge 2,2 m kaiserkraftSchlauchgarnitur, für selbstschmierende Flüssigkeiten und für Chemikalien, Säuren, Laugen, Länge 2,2 m. Anlieferung = zerlegt. Produkttyp = Zubehör für Handpumpen. Zolltarifnummer = 39173300. Herkunftsland = TWN. Bruttogewicht = 2 kg. Gewicht = 1.7 kg. Zum Anschluss am Auslaufbogen. Länge 2,2 m.127,33 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitslagerungsschrank für entzündbare FlüssigkeitenDieser Sicherheitslagerungsschrank ist für die sichere Aufbewahrung von entzündbaren Flüssigkeiten konzipiert. Hergestellt aus doppelwandigem Stahl bietet dieser Schrank hervorragenden Schutz und ist ideal für den Einsatz in Werkstätten und der Industrie.EigenschaftenAbmessungen: 43 x 43 x 46 cmHergestellt aus verzinktem Stahl für zusätzliche StabilitätIntegrierte Belüftung für sichere LagerungDer Schrank ist perfekt für die Lagerung gefährlicher Stoffe und sorgt dafür, dass Ihr Arbeitsbereich sicher und organisiert bleibt. Ideal für Fachleute, die mit Chemikalien arbeiten.Technische DatenInhalt: 11 GallonenGewicht: 20,7 kgModell: CoSHH-SchrankAnzahl der Regale: 1Gut zu wissenEntspricht den SicherheitsstandardsDieser Sicherheitslagerungsschrank bietet die Notwendigkeit für einen sicheren Arbeitsplatz. Ein unverzichtbarer Artikel für jede Werkstatt und jedes Unternehmen.365,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden brennbare Flüssigkeiten aufbewahrt?
Brennbare Flüssigkeiten werden normalerweise in speziell dafür vorgesehenen Behältern oder Lagerräumen aufbewahrt, die als Gefahrstofflager bezeichnet werden. Diese Lager müssen bestimmte Sicherheitsstandards erfüllen, um Unfälle oder Brände zu verhindern. Typischerweise werden brennbare Flüssigkeiten in verschlossenen und gekennzeichneten Behältern aufbewahrt, um das Risiko von Verschüttungen oder Kontaminationen zu minimieren. Es ist wichtig, dass solche Lagerbereiche gut belüftet sind und über geeignete Löschmittel wie Feuerlöscher verfügen, um im Notfall schnell reagieren zu können. Die genauen Vorschriften und Anforderungen für die Lagerung brennbarer Flüssigkeiten können je nach Land und Art der Flüssigkeit variieren. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **


Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Justrite PE-Fasstrichter, für aggressive, nicht brennbare Flüssigkeiten, ohne FlammsperrePE-Fasstrichter, für aggressive, nicht brennbare Flüssigkeiten, ohne Flammsperre. Anlieferung = montiert. Material = Polyethylen (PE). Durchmesser = 533 mm. Volumen = 9 Liter. Höhe = 83 mm. Farbe = schwarz. Ausführung = ohne Flammsperre. Produkttyp = Trichter. Zolltarifnummer = 39269097. Herkunftsland Bruttogewicht = 2.4 kg. Gewicht = 2 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Für aggressive, nicht brennbare Flüssigkeiten . Spritzfreies Einfüllen durch profilierten Boden. Sicheres Befüllen von 200-Liter-Fässern. Auch als Abstellfläche für Filter und Dosen.174,93 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Schlauchgarnitur, für selbstschmierende Flüssigkeiten und für Chemikalien, Säuren, Laugen, Länge 2,2 m kaiserkraftSchlauchgarnitur, für selbstschmierende Flüssigkeiten und für Chemikalien, Säuren, Laugen, Länge 2,2 m. Anlieferung = zerlegt. Produkttyp = Zubehör für Handpumpen. Zolltarifnummer = 39173300. Herkunftsland = TWN. Bruttogewicht = 2 kg. Gewicht = 1.7 kg. Zum Anschluss am Auslaufbogen. Länge 2,2 m.127,33 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wo werden brennbare Flüssigkeiten aufbewahrt?
Brennbare Flüssigkeiten werden normalerweise in speziell dafür vorgesehenen Behältern oder Lagerräumen aufbewahrt, die als Gefahrstofflager bezeichnet werden. Diese Lager müssen bestimmte Sicherheitsstandards erfüllen, um Unfälle oder Brände zu verhindern. Typischerweise werden brennbare Flüssigkeiten in verschlossenen und gekennzeichneten Behältern aufbewahrt, um das Risiko von Verschüttungen oder Kontaminationen zu minimieren. Es ist wichtig, dass solche Lagerbereiche gut belüftet sind und über geeignete Löschmittel wie Feuerlöscher verfügen, um im Notfall schnell reagieren zu können. Die genauen Vorschriften und Anforderungen für die Lagerung brennbarer Flüssigkeiten können je nach Land und Art der Flüssigkeit variieren. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Sicherheitslagerungsschrank für entzündbare FlüssigkeitenDieser Sicherheitslagerungsschrank ist für die sichere Aufbewahrung von entzündbaren Flüssigkeiten konzipiert. Hergestellt aus doppelwandigem Stahl bietet dieser Schrank hervorragenden Schutz und ist ideal für den Einsatz in Werkstätten und der Industrie.EigenschaftenAbmessungen: 43 x 43 x 46 cmHergestellt aus verzinktem Stahl für zusätzliche StabilitätIntegrierte Belüftung für sichere LagerungDer Schrank ist perfekt für die Lagerung gefährlicher Stoffe und sorgt dafür, dass Ihr Arbeitsbereich sicher und organisiert bleibt. Ideal für Fachleute, die mit Chemikalien arbeiten.Technische DatenInhalt: 11 GallonenGewicht: 20,7 kgModell: CoSHH-SchrankAnzahl der Regale: 1Gut zu wissenEntspricht den SicherheitsstandardsDieser Sicherheitslagerungsschrank bietet die Notwendigkeit für einen sicheren Arbeitsplatz. Ein unverzichtbarer Artikel für jede Werkstatt und jedes Unternehmen.365,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100-1000 ml pneumatische Flüssigkeitsabfüllmaschine mit zwei Düsen Flaschenfüller für Flüssigkeiten Saftfüller für Flüssigkeiten100-1000 ml pneumatische Flüssigkeitsabfüllmaschine Flaschenfüller mit zwei Düsen für Flüssigkeiten Saftfüller für Flüssigkeiten Einstellbare Geschwindigkeit und Volumen Zwei Steuerungsmodi Tropfschutzdüse Edelstahl 304 Feinfühliges Ventil und Förderrohr Breites Anwendungsspektrum Geschwindigkeit: ca. 2-50 U/min, Genauigkeit: ±1 %, Nenndruck: 0,4-0,6 MPa (4-6 kg/cm²), Füllgeschwindigkeit: 0-80 Flaschen/min, Versorgungsspannung: 220 V ± 5 V, Füllvolumen: 100-1000 ml, Füllkopf: Doppelkopf, Leistung: 10 W,Gewicht: 44 kg (96,8 lb), Material der Maschine: Edelstahl 304, Füllgenauigkeit: ±0,5 %-±1 %, Maschinengröße: 1150 × 680 × 550 mm (45,26" × 17,98" × 21,65")931,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheits-Lagerschrank für brennbare Flüssigkeiten - Kaltgewalzter Stahl - 30 Gallonen - 43,1 x 18,1 x 50,1 Zoll - Explosionsgeschützt - Verstellbarer RegalbodenHaltbares Material & lange Lebensdauer für ultimative Sicherheit: Unser feuerfester Lagerschrank für brennbare Flüssigkeiten besteht aus hochwertigem kaltgewalztem Q235-Stahl. Dank des hohlen Türpaneels mit einem Luftspalt von 1-1/2 Zoll (38,1 mm) wird die Wärmeübertragung effektiv verlangsamt, was das Risiko von Bränden und Explosionen erheblich verringert. Das verschleiß- und korrosionsbeständige Regal aus verzinktem Stahl bietet zudem eine dauerhafte Leistung in anspruchsvollen Umgebungen. Optimale Sicherheit bis ins kleinste Detail: Unser Sicherheitsschrank für brennbare Stoffe ist mit speziellen Lüftungsöffnungen ausgestattet, die die Bildung flüchtiger Gase wirksam reduzieren. Ein integrierter Auffangbehälter verhindert das Austreten gefährlicher Flüssigkeiten, während ein Erdungsleiter statische Elektrizität neutralisiert und das Explosionsrisiko minimiert. Geräumige Lagerkapazität für vielseitige Anwendungen: Mit einer großzügigen Lagerkapazität von 30 Gallonen und einem ve1365,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.