Domain brennbare-flüssigkeiten.de kaufen?
Wir ziehen mit dem Projekt
brennbare-flüssigkeiten.de um.
Sind Sie am Kauf der Domain
brennbare-flüssigkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennbare-flüssigkeiten.de kaufen?
Wo werden brennbare Flüssigkeiten aufbewahrt?
Brennbare Flüssigkeiten werden normalerweise in speziell dafür vorgesehenen Behältern oder Lagerräumen aufbewahrt, die als Gefahrstofflager bezeichnet werden. Diese Lager müssen bestimmte Sicherheitsstandards erfüllen, um Unfälle oder Brände zu verhindern. Typischerweise werden brennbare Flüssigkeiten in verschlossenen und gekennzeichneten Behältern aufbewahrt, um das Risiko von Verschüttungen oder Kontaminationen zu minimieren. Es ist wichtig, dass solche Lagerbereiche gut belüftet sind und über geeignete Löschmittel wie Feuerlöscher verfügen, um im Notfall schnell reagieren zu können. Die genauen Vorschriften und Anforderungen für die Lagerung brennbarer Flüssigkeiten können je nach Land und Art der Flüssigkeit variieren. **
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
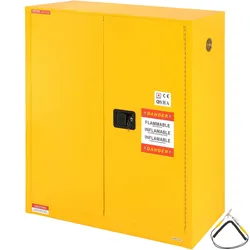
VEVOR Sicherheitsschrank für brennbare Flüssigkeiten, 128,7 L, Lagerschrank für brennbare Flüssigkeiten aus Kaltgewalztem Stahl, 1095 x 460 x 1273mm, Schrank mit einem verstellbaren RegalVEVOR Sicherheitsschrank für brennbare Flüssigkeiten, 128,7 L, Lagerschrank für brennbare Flüssigkeiten aus Kaltgewalztem Stahl, 1095 x 460 x 1273mm, Schrank mit einem verstellbaren Regal Robust & langlebig Mehrere Sicherheitsfunktionen Ausreichend Speicherkapazität Dreipunkt-Sicherheitsschloss Geeignet für verschiedene Anwendungen Verstellbares Regal Nettogewicht: 192,5 lbs / 87,3 kg,Anzahl der Regale: 1 Stück,Schrankkapazität: 34 Gallonen,Produktabmessungen: 43,1 x 18,1 x 50,1 Zoll / 1095 x 460 x 1273 mm,Artikelmodellnummer: SS-1270648,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Sicherheitsschrank für brennbare Flüssigkeiten, 170 L, Lagerschrank für brennbare Flüssigkeiten aus kaltgewalztem Stahl, 42,9 x 18,1 x 165,61cm, explosionsgeschützt, mit 2 verstellbaren RegaleVEVOR Sicherheitsschrank für brennbare Flüssigkeiten, 170 L, Lagerschrank für brennbare Flüssigkeiten aus kaltgewalztem Stahl, 42,9 x 18,1 x 165,61cm, explosionsgeschützt, mit 2 verstellbaren Regale Robust & langlebig Mehrere Sicherheitsfunktionen Ausreichend Speicherkapazität Dreipunkt-Sicherheitsschloss Geeignet für verschiedene Anwendungen Verstellbare Regale Nettogewicht: 245,8 lbs / 111,5 kg,Anzahl der Regale: 2 Stück,Schrankkapazität: 45 Gallonen,Produktabmessungen: 42,9 x 18,1 x 65,2 Zoll / 1090 x 460 x 1655 mm,Artikelmodellnummer: SS-1651748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **

Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
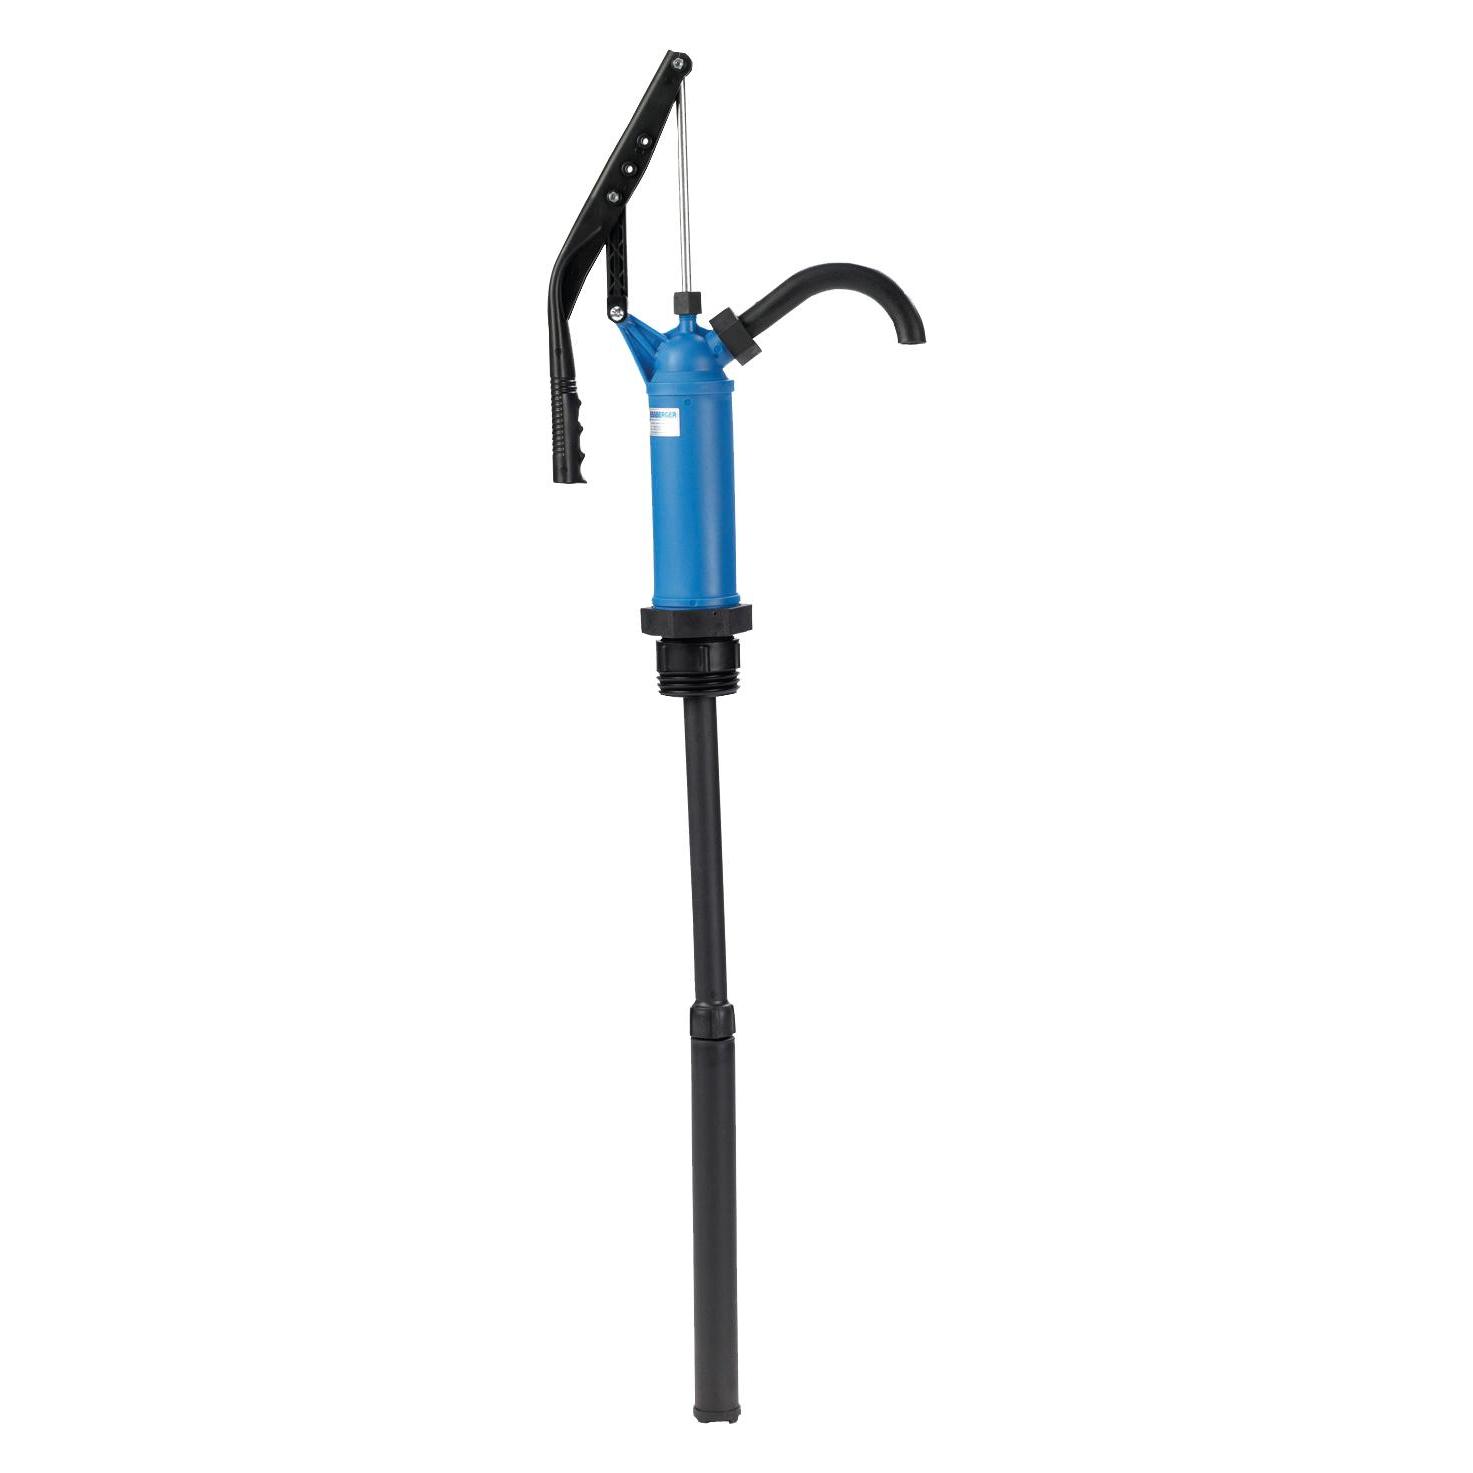
Sonax, Garagenausstattung, Fasspumpe für nicht brennbare FlüssigkeitenDie Fasspumpe von Sonax ist eine effiziente Lösung zur Entnahme von nicht brennbaren Flüssigkeiten, einschliesslich saurer, neutraler und alkalischer Reinigungsmittel. Sie ist für den Einsatz in verschiedenen Behältern konzipiert, darunter 25-Liter-PE-Kanister sowie 60-Liter- und 200-Liter-PE-Fässer. Auch grössere Container mit einem Volumen von 600 Litern bis 1.000 Litern können problemlos bedient werden. Diese Pumpe bietet eine benutzerfreundliche Handhabung und ist ideal für Anwendungen in der Industrie und im gewerblichen Bereich, wo eine zuverlässige und sichere Flüssigkeitsentnahme erforderlich ist. Die robuste Bauweise gewährleistet eine lange Lebensdauer und eine hohe Effizienz bei der Nutzung. - Geeignet für saure, neutrale und alkalische Reinigungsmittel - Kompatibel mit verschiedenen Behältern von 25 l bis 1.000 l - Robuste Bauweise für eine lange Lebensdauer.85,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Sicherheitsschrank für brennbare Flüssigkeiten, 128,7 L, Lagerschrank für brennbare Flüssigkeiten aus Kaltgewalztem Stahl, 1095 x 460 x 1273mm, Schrank mit einem verstellbaren RegalVEVOR Sicherheitsschrank für brennbare Flüssigkeiten, 128,7 L, Lagerschrank für brennbare Flüssigkeiten aus Kaltgewalztem Stahl, 1095 x 460 x 1273mm, Schrank mit einem verstellbaren Regal Robust & langlebig Mehrere Sicherheitsfunktionen Ausreichend Speicherkapazität Dreipunkt-Sicherheitsschloss Geeignet für verschiedene Anwendungen Verstellbares Regal Nettogewicht: 192,5 lbs / 87,3 kg,Anzahl der Regale: 1 Stück,Schrankkapazität: 34 Gallonen,Produktabmessungen: 43,1 x 18,1 x 50,1 Zoll / 1095 x 460 x 1273 mm,Artikelmodellnummer: SS-1270648,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden brennbare Flüssigkeiten aufbewahrt?
Brennbare Flüssigkeiten werden normalerweise in speziell dafür vorgesehenen Behältern oder Lagerräumen aufbewahrt, die als Gefahrstofflager bezeichnet werden. Diese Lager müssen bestimmte Sicherheitsstandards erfüllen, um Unfälle oder Brände zu verhindern. Typischerweise werden brennbare Flüssigkeiten in verschlossenen und gekennzeichneten Behältern aufbewahrt, um das Risiko von Verschüttungen oder Kontaminationen zu minimieren. Es ist wichtig, dass solche Lagerbereiche gut belüftet sind und über geeignete Löschmittel wie Feuerlöscher verfügen, um im Notfall schnell reagieren zu können. Die genauen Vorschriften und Anforderungen für die Lagerung brennbarer Flüssigkeiten können je nach Land und Art der Flüssigkeit variieren. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
VEVOR Sicherheitsschrank für brennbare Flüssigkeiten, 170 L, Lagerschrank für brennbare Flüssigkeiten aus kaltgewalztem Stahl, 42,9 x 18,1 x 165,61cm, explosionsgeschützt, mit 2 verstellbaren RegaleVEVOR Sicherheitsschrank für brennbare Flüssigkeiten, 170 L, Lagerschrank für brennbare Flüssigkeiten aus kaltgewalztem Stahl, 42,9 x 18,1 x 165,61cm, explosionsgeschützt, mit 2 verstellbaren Regale Robust & langlebig Mehrere Sicherheitsfunktionen Ausreichend Speicherkapazität Dreipunkt-Sicherheitsschloss Geeignet für verschiedene Anwendungen Verstellbare Regale Nettogewicht: 245,8 lbs / 111,5 kg,Anzahl der Regale: 2 Stück,Schrankkapazität: 45 Gallonen,Produktabmessungen: 42,9 x 18,1 x 65,2 Zoll / 1090 x 460 x 1655 mm,Artikelmodellnummer: SS-1651748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
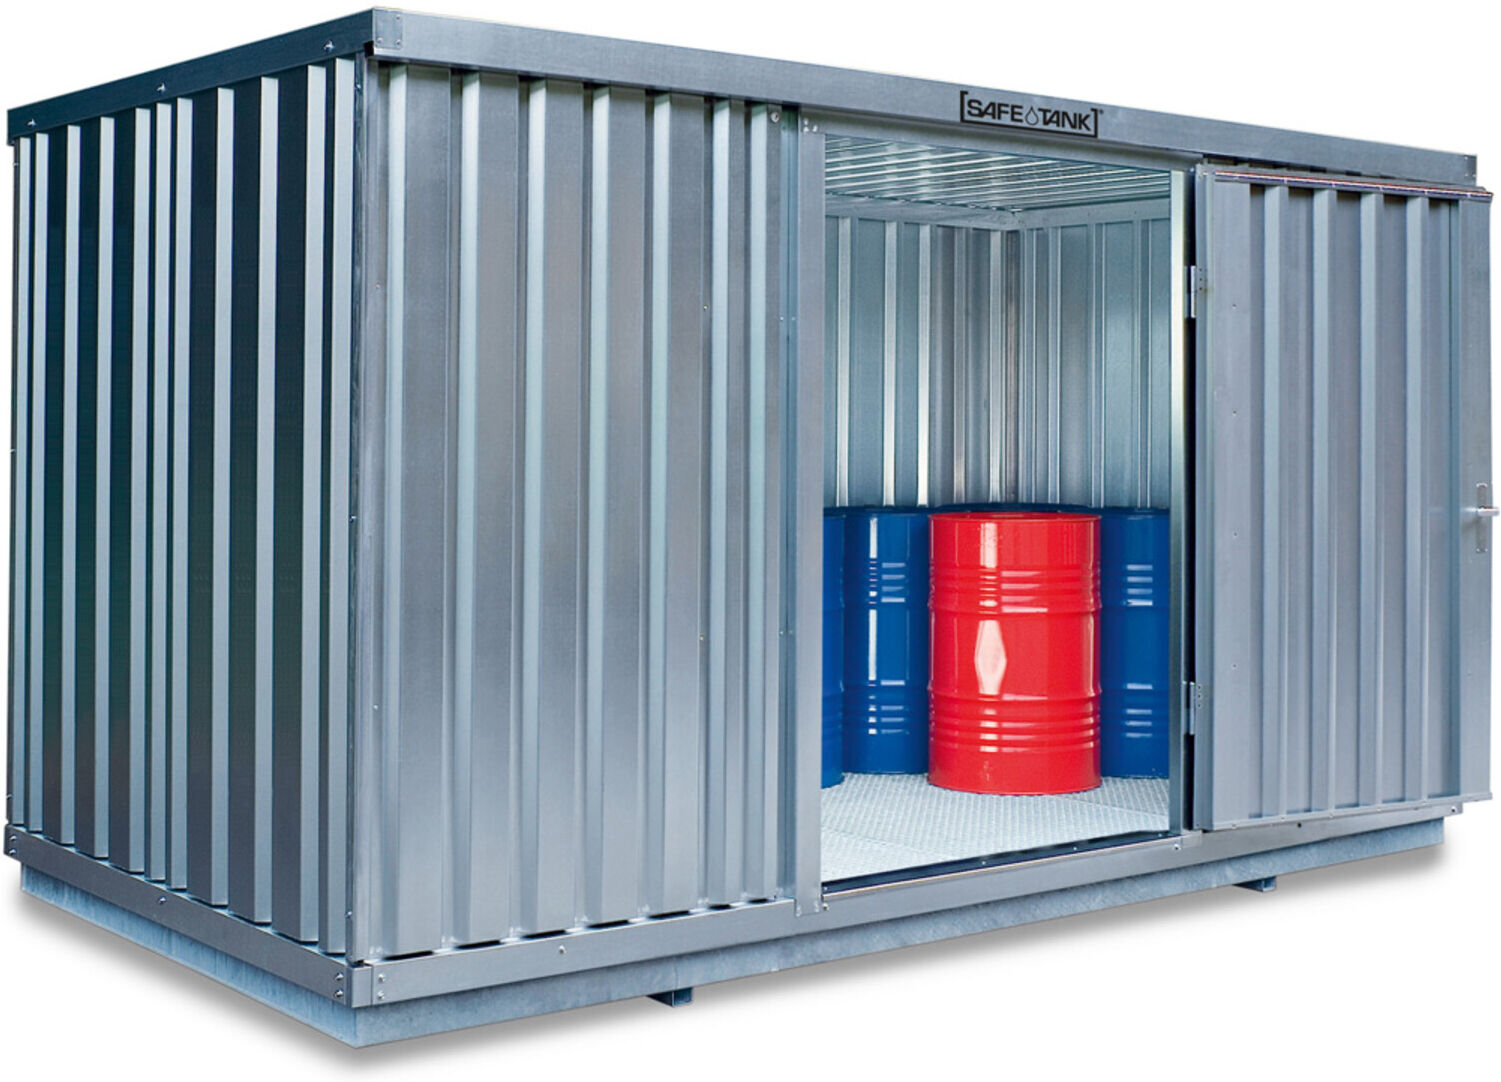
Säbu SAFE Tank Kombination 5000,(Außenaufstellung) verzinkt, zerlegt, WG-Klassen 1-3 und brennbare Flüssigkeiten (119460101)Eigenschaften • Zugelassen für WG-Klassen 1-3 und brennbare Flüssigkeiten (bei aktiver und passiver Lagerung)\n• Mit explosionsgeschütztem Ventilator\n• B 5.380 x T 6.520 x H 2.300 mm - Außenmaß\n• B 5.000 x T 6.350 x H 2.000 mm - Innenmaß\n• Auffangvolumen: 3 x 1.480 L\n• Einschließlich Differenzdruckwächter\n• Zur Überwachung der Lüftungsanlage\n• Lagerkapazität: individuell aufgrund diverser Einrichtungsgegenstände\n• Zulassungs-Nr. DIBt: Z-38.5-152\n• Zugelassen für die Außenaufstellung, zur Lagerung nicht brennbarer und\n• Brennbarer Medien und aller Wassergefährdungsklassen (WGK 1-3)\n• Gemäß Betriebssicherheitsverordnung (BetrSichV)\n• Mit technischer Zwangsbelüftung (230 V) auf der Seitenwand, für aktive und passive\n• Lagerung (das Breitenmaß erhöht sich an der Position des Lüfters um ca. 300 mm)\n• Gefertigt nach den Anforderungen d. Wasserhaushaltsgesetzes (WHG)\n• Seitenwand-, Dach- u. Türtafeln aus sendzimirverzinkten Trapezblechen\n• Standardtür 1.300 x 1.890 mm (B x H), mit Sicherheitsschloss und Drückergarnitur\n• DIN rechts angeschlagen, montiert in Seite A (5.380 mm Seite, mittig)\n• Dachelement mit integrierten Regenrinnen über Längsseiten\n• Einzigartige Konstruktion, von SÄBU entwickelt und vermarktet\n• Mit prüffähiger Statik\n• Max. Windlasten auf der Wand w = 0,40 kN/m²\n• Max. Windsog auf Dach und Wand w = -0,25 kN/m²\n• Max. Schneelast auf Dach: s = 1,0 kN/m²\n• Max. Verkehrslast auf der Wanne: q = 1.000 kg/m²\n• Rundum Spritzschutzwände als Einleitbleche, verzinkt\n• Auffangwanne aus 3 mm Stahlblech (S 235JR), flüssigkeitsdicht verschweißt\n• Mit 40 mm Bodenfreiheit zur Korrosionsvermeidung, mit Gitterrostabdeckung\n• Verzinkt, hoch belastbar bis 1.000 kg/m²\n• Anlieferung zerlegt, als Schnellbausatz mit Montageanleitung (119460101)21925,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Säbu SAFE Tank 1350 (Außenaufstellung) Verzinkt, montiert, WG-Klassen 1-3 und nicht brennbare Flüssigkeiten (319480101)Eigenschaften • Zugelassen für WG-Klassen 1-3 und nicht brennbare Flüssigkeiten, für die Innen- und Außenaufstellung \n• Es ist im Sinne der Gefahrstoffverordnung und der Betriebssicherheitsverordnung eine Gefährdungsbeurteilung durch den Betreiber zu erstellen \n• B 4.050 x T 2.170 x H 2.300 mm - Außenmaß \n• B 3.920 x T 2.000 x H 2.000 mm - Innenmaß \n• Auffangvolumen: 1.050 L \n• Lagerkapazität: individuell aufgrund diverser Einrichtungsgegenstände \n• Zulassungs-Nr. DIBt: Z-38.5-152 \n• Zugelassen für die Außenaufstellung zur Lagerung nicht brennbarer Medien und aller Wassergefährdungsklassen (WGK 1-3) \n• Gemäß Betriebssicherheitsverordnung (BetrSichV) \n• Gefertigt nach den Anforderungen des Wasserhaushaltsgesetzes (WHG) \n• Seitenwand-, Dach- und Türtafeln aus sendzimirverzinkten Trapezblechen \n• Standardtür 1.300 x 1.890 mm (B x H), mit Sicherheitsschloss und Drückergarnitur \n• DIN rechts angeschlagen, montiert in Seite A (4.050 mm Seite, mittig) \n• Dachelement mit integrierten Regenrinnen über Längsseiten \n• Einzigartige Konstruktion, von SÄBU entwickelt und vermarktet \n• Mit prüffähiger Statik \n• Max. Windlasten auf der Wand w=0,40 kN/m² \n• Max. Windsog auf Dach und Wand w=-0,25 kN/m² \n• Max. Schneelast auf Dach: s=1,0 KN/m² \n• Max. Verkehrslast auf der Wanne: q=10,00 KN/m² \n• Rundum Spritzschutzwände als Einleitbleche, verzinkt \n• Auffangwanne aus 3 mm Stahlblech (S 235JR), flüssigkeitsdicht \n• Verschweißt, mit 40 mm Bodenfreiheit zur Korrosionsvermeidung \n• Mit Gitterrostabdeckung, verzinkt, hoch belastbar bis 1.000 kg/m (319480101)5659,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.